注:本文未经金阁顿授权禁止转载,否则将视为侵权,我们将采取法律措施维护权益。
在前几期的文章中,我们依次讨论了订立遗嘱、无遗嘱继承、中国籍人士遗产的跨境认证,以及失能前的持久授权书。前述内容分别涉及死亡后的遗产处分与失能期间的财产管理。此外,公积金储蓄、已作受益人提名的保险金、联名持有财产及已设立信托的资产,可能依法律规定或相关文书发生遗嘱之外的权利归属变动;遗嘱能否处分,仍取决于死者死亡时是否保有可继承的相关权益。本期文章,我们将讨论这些遗嘱之外的传承工具,以及它们与遗嘱、授予令程序和中国法的衔接。
新加坡人力部2025年2月的国会书面答复显示,16至64岁的在世公积金会员中,已作出提名者约占36%,其余约64%尚未提名;人寿保险协会于2026年3月发布了2026年版保险提名指南;上诉法院在Khoo Phaik Ean Patricia v Khoo Phaik Eng Katherine [2025] SGCA 20一案中,就联名银行账户的实益归属阐释了既有的判断框架;新加坡国内税务局(IRAS)于2026年1月发布第三版信托所得税电子税务指南;新加坡高等法院在Mossanen v Julius Baer Trust Co (Singapore) Ltd [2026] SGHC 190一案中,就家族信托契据的解释与修改权作出裁判;中国一侧,媒体报道了上海市第一中级人民法院2026年1月就美国可撤销生前信托条款作出的终审判决。文中“中国法”指中国大陆法,中国香港特别行政区、中国澳门特别行政区等其他法域的制度须分别判断。遗嘱与信托部分以一般民事规则为讨论范围,穆斯林的继承另依《穆斯林法管理法》及沙里亚法处理。
一、遗嘱处分范围与非遗嘱传承
遗嘱财产与非遗嘱财产
遗嘱处分的是立遗嘱人死亡时属于其遗产的财产,由遗产代理人依授予令程序处理,即本专题第一篇至第三篇所述的路径。财产依其他机制有效转归他人、且死者未保有可继承的实益权益的,该财产不进入遗产,遗嘱无从分配。新加坡常见的此类机制有四种:公积金提名、保险受益人提名、联名持有,以及信托。中央公积金局明确表示,公积金储蓄不构成遗产,不能通过遗嘱分配;保险金的归属取决于保单上是否有提名及提名的类别;以联权共有方式持有的组屋,共有人死亡时其份额转归其余共有人。各机制与遗嘱的关系见下图。
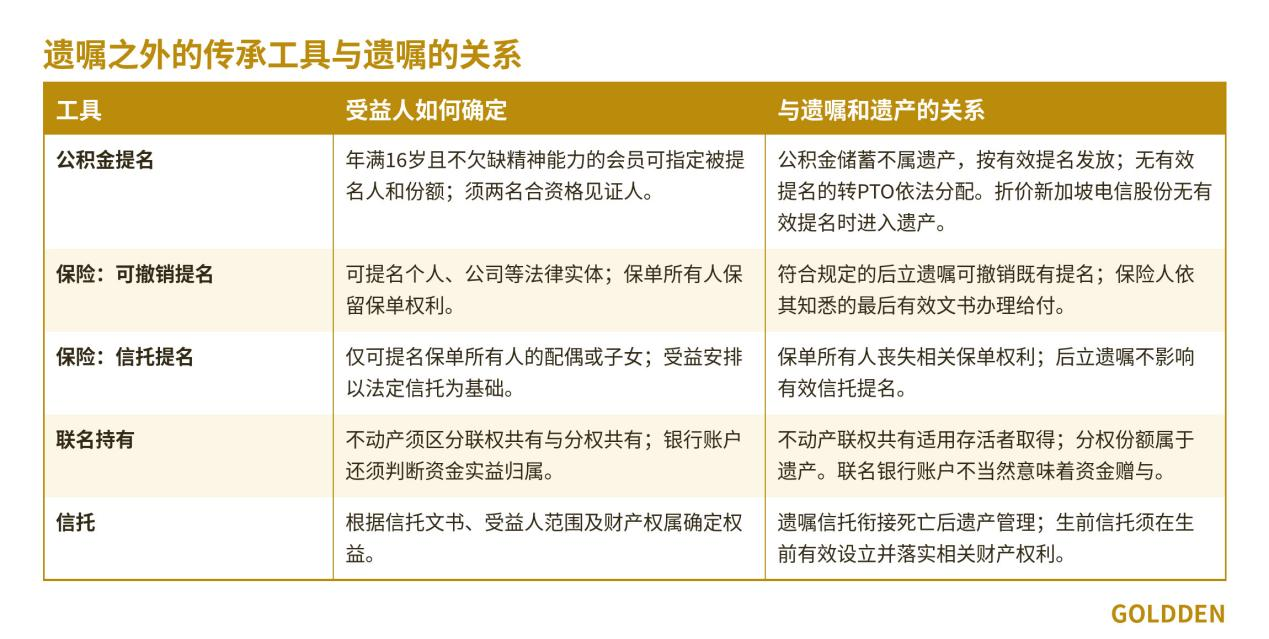
上图的核心差别在于“谁决定”和“何时固定”。公积金提名由本人单方作出并可随时更新;可撤销的保险提名同样由保单所有人单方变更,信托提名一经设立,保单所有人即丧失对保单的权利;联名持有取决于持有方式及双方的意图;信托取决于信托文件的条款。这些机制均须结合有效的文件、登记及实益权益判断,其中遗嘱信托的分配条款则载于遗嘱本身。
本专题第四篇讨论的持久授权书与本期所述机制存在直接关联:受任人不能仅凭持久授权书代作或撤销保险单及公积金的受益人提名。因此,立授权人在丧失能力之前未完成的提名,受任人无权补作。保险提名另有法院程序:保单所有人欠缺《精神能力法》所指的能力的,法院可依该法第20(2)(a)条作出命令,代为作出或撤销提名。对丧失决定能力的公积金会员,中央公积金局说明,公积金提名的变更依《精神能力法》下对待遗嘱的方式处理,由法院决定,法院须按最佳利益原则,考虑会员过去及当前的意愿、信念与价值观,并考虑与其关系密切者的意见。本专题第三篇讨论的遗产认证程序,原则上不直接处分已依有效提名或信托安排归属他人的财产;相关受益人依其适用的法律机制向公积金局、保险人或信托受托人主张权利。
二、公积金提名
1.公积金不属于遗产
新加坡中央公积金局的说明是,公积金储蓄不构成遗产,不在遗嘱的覆盖范围之内;这一安排同时使公积金储蓄不受死者债务的债权人追索。提名可覆盖普通账户、特别账户、保健储蓄账户与退休账户,以及公积金终身年金计划(CPF LIFE)的未使用保费和折价新加坡电信股份;其中折价新加坡电信股份在没有有效提名时进入遗产,须与不构成遗产的公积金储蓄区分;公积金购置的房产、受抚养人保障计划的赔偿金及公积金投资计划下的投资及收益则不在提名范围内。其中公积金购置的房产不在提名范围,其归属取决于持有方式:联权共有的,适用存活者取得规则,分权共有的份额则进入遗产。
2.提名的作出与变更
会员年满16岁且不欠缺精神能力的,可作出提名。提名须有两名见证人,见证人须为年满21岁且具备精神能力的个人,确认提名系本人自愿作出,提名人本人及被提名人均不得担任见证人;提名可通过Singpass在线办理,亦可预约到公积金局服务中心,在两名见证人面前签署。被提名人可以是任何人,包括没有公积金账户的人,提名人须自行确定每名被提名人所占的比例。
结婚使既有提名自动撤销,离婚或分居则不撤销。这一不对称的安排使两类情形需要分别留意:新婚者须重新提名,否则原提名失效,公积金按无提名处理;离婚者的原提名不因离婚而失效,前配偶如仍在提名之中,其提名继续有效。仅部分被提名人先于会员死亡的,其份额按原提名比例分配给仍在世的被提名人;全部被提名人均先于会员死亡的,提名视为撤销,公积金款项交由公共受托人依法处理。子女出生、被提名人死亡等,同样是更新提名的时点。
3.未成年被提名人与无提名的后果
被提名人在领取时未满18岁的,其份额通常由公共受托人办公室(PTO)代为持有至其年满18岁;《中央公积金法》另对属于已故会员遗孀的未成年被提名人设有例外。没有有效提名的,公积金局将款项交PTO,依《无遗嘱继承法》向配偶、子女、父母等法定继承人分配;穆斯林则依《穆斯林法管理法》第112条,凭回教法庭(Syariah Court)的继承证明办理。中央公积金局现行说明显示,在没有有效提名的情况下,相关公积金储蓄通常于收到会员死亡通知后的17个工作日内转交PTO;申请人仍须提交亲属关系及其他所需证明,整体分配程序可能长达6个月。有提名的,公积金局通常在获悉会员死亡后10个工作日内联系被提名人。
无提名还意味着成本。PTO依款项金额分档收取分配费用,含消费税,从公积金储蓄中直接扣除,不得豁免,最低收费15新元:首1,000新元按2.4%,其后9,000新元按1.5%,其后24万新元按0.75%,余下各档依次递减。依此计算,10万新元的储蓄,费用为834新元。提名本身不收费,公积金局向被提名人发放款项亦不收费。PTO页面载明的分配规则,针对的是住所在新加坡的非穆斯林;非穆斯林的动产,依死者死亡时住所地所在国的法律处理,新加坡的无遗嘱继承规则仅适用于住所在新加坡者。住所的认定因此可能成为无提名情形下的前置问题,其判断标准见本专题第三篇。
三、保险受益人:可撤销提名与信托提名
1.两类提名的区别
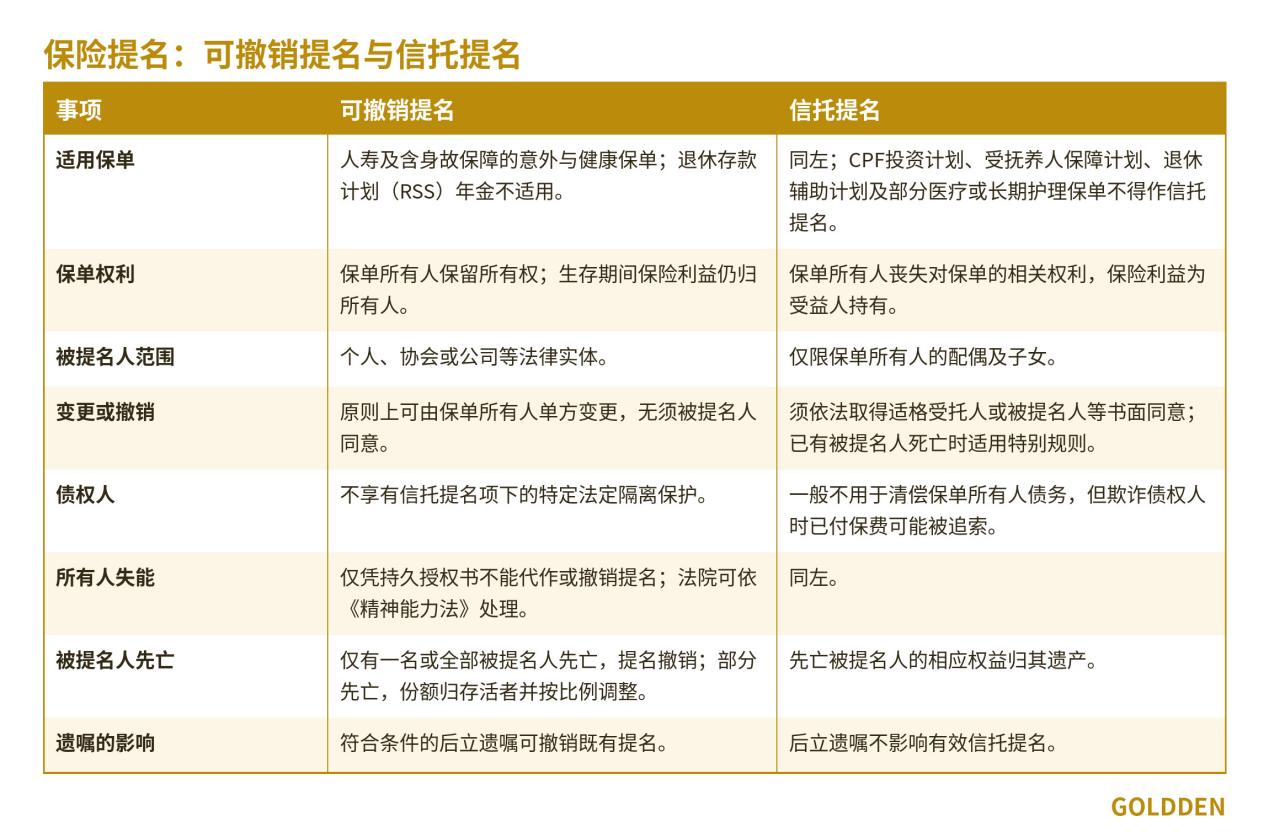
新加坡《保险法》下的保险金提名制度自2009年9月1日起实施,保单所有人可选择是否作出提名,提名分为可撤销提名与信托提名两类。可撤销提名的所有人保留保单的所有权,可单方变更受益人,无须被提名人同意,仅身故保险金归被提名人,生存期间的给付仍归所有人;信托提名则在法律上设立法定信托,所有人丧失保单的全部权利,撤销须事先取得书面同意:有非所有人受托人的,取得其中一名受托人的同意,或在没有被提名人已经死亡的前提下取得各年满18岁的被提名人,以及各未满18岁被提名人的非所有人父母或法定监护人的书面同意;没有非所有人受托人的,只能依后一种方式,且同样以没有被提名人死亡为前提。作出提名的保单所有人须年满18岁,并为该保单的被保险人;提名限于新加坡持牌保险人签发、受新加坡法律管辖并提供身故保障的人寿保单及意外与健康保单,以公积金退休金额购买的年金不在其内。公积金投资计划、受抚养人保障计划及退休辅助计划的保单不得作信托提名,部分医疗及长期护理保单亦同。两类提名的差异见下图。
2.遗嘱对提名的影响
保险提名与遗嘱的关系取决于提名的类别。依人寿保险协会2026年版指南,保单所有人其后订立有效遗嘱,处分相关保单的全部身故保险金并载明规定的保单识别资料的,可撤销既有的可撤销提名;信托提名则不受遗嘱影响。保险人支付保险金时,还须结合其在所有人死亡时已知悉的最后一份依法有效的相关文书判断;相应的撤销通知或经核证遗嘱副本,应依规定提交。因此,订立新遗嘱的人需要同时核对既有的保险提名:遗嘱中处分保险金的条款,可能使原先指定的受益人落空。
保单没有有效提名的,《保险法》第150条在规定条件下允许保险人在无须取得遗嘱认证书或遗产管理书的情况下,向适格申领人(proper claimant)支付身故保险金;此类申领人包括以遗嘱执行人身份申领者,以及死者的配偶、父母、子女、兄弟姊妹、侄子女或外甥子女。同一保险人签发的相关保单合计付款,以金融管理局订明的金额为限,人寿保险协会指南载明为15万新元,超出的部分,无有效遗嘱的,通常由取得遗产管理书的遗产管理人领取,有有效遗嘱的,则依遗嘱认证及适用的遗产管理程序处理。适格申领人的收款资格,不等于保险金的最终实益归属。另一条路径是:所有人订立有效且未撤销的遗嘱,处分该保单的全部身故保险金并载明订明的保单资料,且保险人已收到所有人签署、附有经核证遗嘱副本的通知信的,保险人可向遗嘱执行人付款,不受上述限额限制。可撤销提名的被提名人先于所有人死亡的,仅有一名被提名人的,提名自动撤销;有多名被提名人的,全部被提名人均已死亡时提名自动撤销,尚有存活被提名人的,先亡者的份额按比例并入存活者的份额。信托提名下,被提名人死亡的,其在保险金中的权益并入其遗产。
3.债权人与能力问题
信托提名下,保险金不构成保单所有人的遗产,也不用于清偿其债务;但经证明保单系为欺诈债权人而订立、保费系为此目的缴付的,债权人可从保险金中取回相当于已付保费的金额。可撤销提名不享有这一法定保障。
信托提名的被提名人限于所有人的配偶及子女,所有人不得将自己列为被提名人;可撤销提名的被提名人则可以是任何法律实体。具备能力的所有人通常亲自作出或更改提名;如前所述,持久授权书的受任人不能仅凭该授权书代作或撤销,所有人失能后则可依法院程序处理。
四、联名持有与组屋
1.联权共有与存活者取得
以联权共有(joint tenancy)方式持有的组屋,一名共有人死亡后,其法律权益依存活者取得原则归属其余共有人;存活者须办理相应死亡登记手续,继续持有组屋亦须符合建屋发展局的资格及其他条件。以单独所有人身份或分权共有人(tenant in common)身份持有的,其权益依遗嘱或《无遗嘱继承法》分配。持有方式因此决定了该份额是否进入遗产:同一套房产,以联权共有持有,则死亡时直接归存活的共有人;以分权共有持有,则成为遗产,遗嘱可予处分。
2.联名银行账户不等于赠与
银行账户的联名则更为复杂。Khoo v Khoo [2025] SGCA 20一案中,死者在确诊肝癌后不久,将其名下的两个银行账户改为与妻子和一名女儿的联名账户;其2012年遗嘱将剩余遗产平均分给四名子女,改户11天后,其又以遗嘱补充书(codicil)确认遗嘱并作出局部调整。死者去世后,联名账户持有人主张改户即为赠与,其余子女则主张账户资金由遗产享有归复信托(resulting trust)。上诉法院驳回上诉,认定账户资金属遗产。【判决原文:https://www.elitigation.sg/gd/s/2025_SGCA_20】
判决的要点有三。其一,银行文件是否载明实益权益,是判断转让人意图这一总体问题的一部分;银行文件可以起决定作用,但取决于其是否实际处理了账户持有人之间的实益归属,本案文件中“实益拥有人”一词属监管用语,关于死亡的条款仅涉及银行可依谁的指示行事,不能据以认定赠与。其二,上诉法院按转让人的意图归为四种情形:即时受益、死亡时受益、不受益及证据不足,本案属于无意使共同持有人受益的情形,因而产生归复信托。其三,改户之后订立的遗嘱补充书可作为证据,证明死者的意图始终如一。存活者取得(survivorship)所产生的法律权属,与账户资金的实益归属亦须分别判断。
3.组屋与信托、公积金购房的限制
组屋的传承还受到专门规则限制。《建屋与发展法》第58条对受保护房产的信托设立及实益权益取得设有专门限制:未经建屋发展局事先书面批准而设立的相关信托可归于无效。上诉法院在Ong Chai Soon v Ong Chai Koon [2022] SGCA 36一案中,对当时适用的《建屋与发展法》第51(10)条采纳持有资格解释,认定相关限制仅针对不具备组屋持有资格的人士;对于现行第58(11)条,法院提出同样的解释方向,但该条并非本案直接适用的规定,法院未就其适用作出终局裁断。所有人主动以组屋设立明示信托,须先取得建屋发展局的书面批准;归复信托或推定信托则须结合上述资格解释及具体形成事实判断。公积金购置的房产,如前所述,不属于公积金提名的范围,其归属仍取决于联权共有或分权共有等持有方式。【判决原文:https://www.elitigation.sg/gd/s/2022_SGCA_36】
五、信托:遗嘱信托与生前信托
1.遗嘱信托
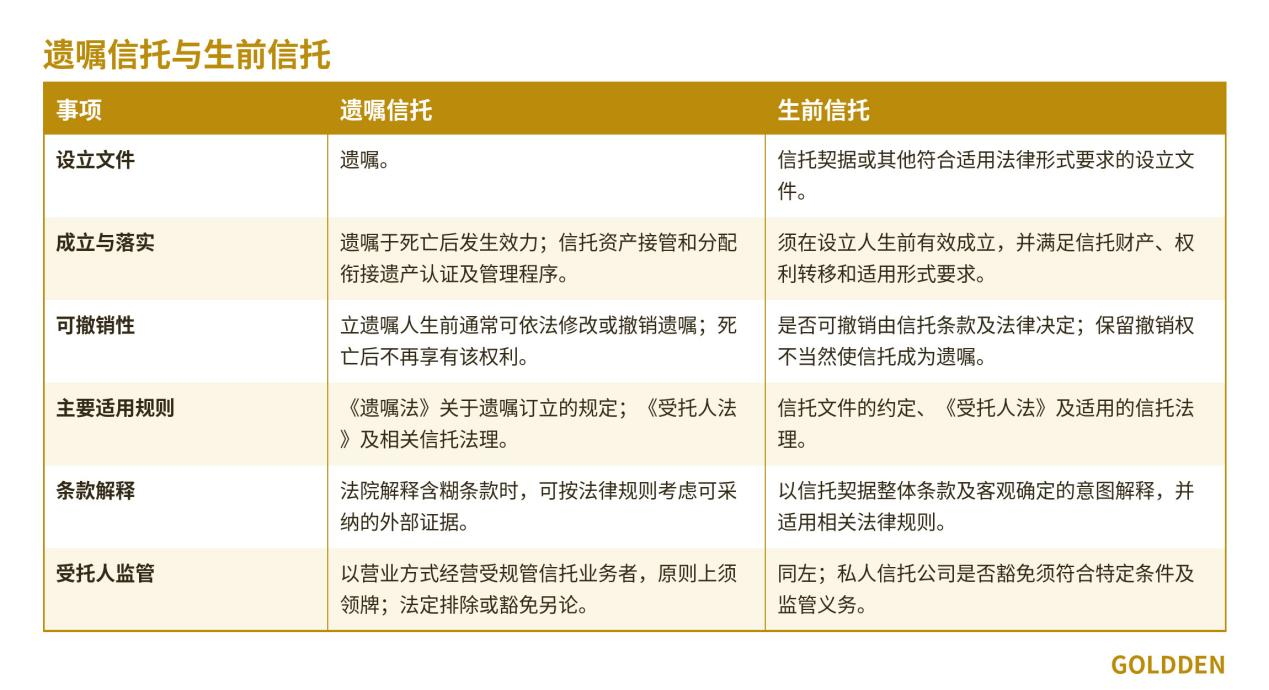
遗嘱信托是由遗嘱设立的明示信托。其处分安排于立遗嘱人死亡后发生法律效力;受托人取得、管理及分配相关资产,通常须衔接遗嘱认证、遗产管理及资产交付程序,具体信托权益依遗嘱条款及适用法律确定。立遗嘱人生前可修改遗嘱,死亡后其不再享有撤销权。 因其由遗嘱设立,须符合《遗嘱法》的形式要求:书面形式,由立遗嘱人签名,或由他人在其面前并依其指示代签,立遗嘱人须在同时在场的两名以上见证人面前签署或确认签名,见证人亦须在立遗嘱人面前签署;见证人或其配偶依遗嘱取得的实益遗赠,依第10(1)条原则上归于无效,偿债的负担或指示除外,但依第10(3)条,如不计入该见证人及其他同类受益见证人,遗嘱仍已依法妥为订立,则不因该见证而使遗赠无效。受托人的权力与义务则适用《受托人法》:该法第2条规定,法定权力是对信托文件所定权力的补充,并受信托文件明示条款的限制;第3A条设定法定谨慎义务,其标准与受托人的专业知识或身份相关;第5(3)条设定标准投资准则;第41M条与第41N条规范受托人的委托行为,委托后仍须监督,并就未尽谨慎义务承担责任。
遗嘱信托的优点在于,立遗嘱人在世时保持对财产的控制,死亡后可通过信托保护未成年人及无能力受益人,并可分阶段发放;会刊亦指出,遗嘱信托可能有助于使信托财产与受益人的债权人及前配偶隔开,其效果仍取决于信托条款与具体事实。其局限同样明确:遗嘱执行人通常须办理遗嘱认证、收集遗产并清偿相关债务,再将可供分配的资产交付信托,管理可能延迟;遗嘱认证使信托条款进入法院记录;专业受托人费用较高;设立人已不能解释其意图,条款含糊容易引发争议。在Low Ah Cheow v Ng Hock Guan [2009] 3 SLR(R) 1079一案中,上诉法院认为,遗嘱含糊的,可结合相关且可采纳的外部证据,解释遗嘱所表达的意图,但法院不能赋予遗嘱未表达的意图。【判决原文:https://www.elitigation.sg/gd/s/2009_SGCA_25】
2.生前信托与家族信托
与遗嘱信托相对的,是由信托契据在设立人生前设立的信托,律师公会会刊以备用信托(standby trust)作为对照。区分遗嘱信托与生前信托的关键在于文书是否在生前即产生信托效力。在Sheares Betty Hang Kiu v Chow Kwok Chi [2006] 2 SLR(R) 285一案中,高等法院关注信托是否于设立人生前即产生法律效力,并指出保留撤销权并不必然使有效的生前信托转化为遗嘱性安排;文书的性质仍须依其整体条款及设立效果判断。Mossanen v Julius Baer Trust Co (Singapore) Ltd [2026] SGHC 190一案涉及2015年设立的家族信托,被告为受托人。法院认为信托契据与合同的解释在探求客观确定的意图这一前提上相同,并在默示条款问题上适用 Sembcorp Marine 案的三步检验,默示在配偶拒绝接受修订权时,设立人享有仅用于将修订权授予他人的有限修订权力;法院并承认“推定行使权力”(imputed exercise of powers)原则,认定设立人2019年将修订权授予受托人的修订有效,设立人作为唯一保护人作出的保护人任命亦有效。【Sheares案判决原文:https://www.elitigation.sg/gd/s/2006_SGHC_34;Mossanen案判决原文:https://www.elitigation.sg/gd/s/2026_SGHC_190】【Sembcorp Marine案判决原文:https://www.elitigation.sg/gd/s/2013_SGCA_43】
该案显示,修订权由谁行使、拒绝接受如何处理、保护人的任命权如何授予,均影响后续修订的效力。就成立时点而言,遗嘱信托的落实衔接死亡后的遗产管理程序,生前信托则须在生前有效完成设立;契据条款中的即时生效表述,仍须与信托财产及形式要件相符。
3.受托人的监管
在新加坡以营业方式从事受规管的信托业务,原则上须依《信托公司法》领取牌照,法定排除或豁免的情形另行适用。依金融管理局的常见问题解答,受规管的信托业务包括设立明示信托、担任明示信托的受托人、安排他人担任受托人,以及提供信托管理服务,遗嘱撰写咨询、已故者遗产的遗嘱执行人及遗产管理人、仅持名义权属的纯受托人(bare trustee)等则不在其内;“营业”以活动具有系统性、重复性与持续性为判断标准。受金融管理局监管的银行及商业银行、律师、会计师等在法定范围内可享领牌豁免;私人信托公司仅服务于特定信托,不向公众提供信托业务,各信托的设立人之间须符合关联条件,受益人须与相应设立人有关联或为慈善机构,免于领牌,但仍须聘请持牌信托公司办理反洗钱及反恐融资核查。个人为家人担任受托人是否须领牌,取决于其是否构成营业及是否属于受规管的业务,须逐案判断。
4.税务:遗产税已取消,信托所得依规则课税
新加坡对2008年2月15日及以后死亡者不再征收遗产税。 但遗产管理期间及信托持续期间产生的所得,仍须依所得税规则判断申报与纳税义务,遗嘱执行人、遗产管理人或受托人以Form T办理申报。税务局2026年1月30日发布的第三版电子税务指南载明了信托所得的基本规则:默认在受托人层面课税,信托所得为受托人的法定收入,按最终税款课征,其分配属资本性质,受益人不再重复课税;例外是税务透明规则:新加坡税务居民受益人对所得享有权利的,受托人层面不课税,由各受益人就其份额课税。受益人是否享有所得权利,须结合信托契据及事实判断;所得在产生的同一年分配给受益人的,税务局亦视其为有权享有已分配的所得。经营所得、受益人无权享有的所得,以及非居民受益人有权享有、且该受益人无须提交所得税申报表的信托所得,则不适用透明规则,仅在一个层面课税,受托人按当时的公司税率纳税,但不得适用部分免税。
设立人自身的税务位置同样受到限制:该指南指出,依《所得税法》第31条,向设立人的法定范围亲属提供利益、且该亲属在课税年度开始时未满21岁并未婚的信托,设立人在世期间,所得视为设立人所得;信托条款允许任何人撤销或终止信托,且行使该权力时设立人或其配偶将会或可能取得信托财产或其收益的实益权利的,所得亦视为设立人所得。该指南不适用于外国信托等特定类别。因此,信托条款中的撤销权安排,不仅关系到信托的法律性质,也关系到所得在谁手中课税。
六、中国籍人士的跨境法律衔接
1.信托的法律适用与承认
中国籍人士使用新加坡的信托工具,首先涉及信托的法律适用。《涉外民事关系法律适用法》第17条规定,当事人可以协议选择信托适用的法律;没有选择的,适用信托财产所在地法律或者信托关系发生地法律。安理律师事务所的文章认为,“信托关系发生地”的标准并不明确;《信托法》第3条仅适用于中国境内的信托活动,对涉外信托未作专门安排。《海牙信托公约》不适用于中国大陆,仅经延伸适用于香港。 外国法院判决在中国的承认与执行,另依《民事诉讼法》规定的国际条约或互惠原则及不予承认的法定情形判断,该文认为海外信托判决在中国获得承认和执行仍面临较大障碍。
中国法下的强制性规则也不因信托而当然让位。《民法典》第1141条规定,遗嘱应当为缺乏劳动能力又没有生活来源的继承人保留必要的遗产份额。据上述律师事务所的文章,目前并无判例支撑法院依第1141条穿透信托;该文同时指出,在离婚案件中,法院多从委托人是否保留实际控制权等事实判断信托财产是否属夫妻共同财产。
2.上海一中院的一例判决
央广网2026年9月21日刊载的案件报道,提供了涉外信托条款在中国境内继承诉讼中被审查的实例;以下案情与裁判要点依据该媒体报道整理。据报道,被继承人为长期在上海生活的香港企业家,2019年6月在上海去世,遗留上海的房产与车位、企业股权及银行存款,整体资产规模数亿元,法院先析出其配偶的个人份额,剩余部分作为遗产;其2014年在美国加利福尼亚州签署了一份可撤销生前信托,信托第1.12条关于“最后遗嘱的纳入”的条款,被一方主张构成有效遗嘱,并将大部分遗产归于两名受益人。重审一审由上海市长宁区人民法院于2024年8月29日作出判决,上海市第一中级人民法院于2026年1月作出终审判决,维持原判:案涉美国信托中的条款不构成中国法律项下的有效遗嘱,遗产按法定继承规则处置。法院依涉外法律适用规则,法定继承适用被继承人死亡时经常居所地法律,不动产适用不动产所在地法律,认定本案适用中国内地法律;因被继承人死亡早于《民法典》施行,实体问题适用1985年《继承法》及相关司法解释。
该案的另一特点是,美国当地法院已认定被继承人为无遗嘱死亡,代理律师称信托中的有关条款,其作用是衔接另立遗嘱项下的财产,本身不能单独处分遗产。从该报道所述事实看,争议集中于案涉信托第1.12条能否依本案准据法被认定为有效遗嘱,而不是单纯取决于该文书签署于美国或经过律师见证。对在新加坡与中国均持有资产的人而言,这一报道提示:信托契据在新加坡的效力,并不当然决定其在中国法院如何被定性;案件中法定继承的准据法,是被继承人死亡时经常居所地法律,不动产则适用不动产所在地法律(第31条)。第三篇所述的经常居所地认定,在此再次成为起点。
3.各类工具与中国资产的分工
综合上述材料,对同时在新加坡与中国持有资产的中国籍人士,可作如下分工的判断。新加坡的公积金不受遗嘱支配,保险金的归属取决于提名的类别,二者均依新加坡的提名机制确定受益人,与中国境内资产的继承分别处理;新加坡联名资产及信托的处理,须结合持有方式、准据法及实益权益判断,其中组屋另受建屋发展局规则的限制;中国境内不动产的法定继承适用不动产所在地法,股权等其他财产的法定继承原则上适用被继承人死亡时经常居所地法,遗嘱与信托问题另依第17条、第32至34条判断。
具体财产是否进入遗产,还须先审查信托是否有效成立、财产权利是否已依法归属信托。在中国法适用的范围内,《信托法》要求信托财产确定且为委托人合法所有,依法应登记的须办理信托登记,并区分信托财产与委托人的其他财产:委托人为唯一受益人的,其死亡后信托终止,信托财产作为遗产;不是唯一受益人的,信托存续,信托财产不作为遗产,但其作为共同受益人的受益权作为遗产。境外信托涉及中国财产时,仍须结合冲突规范、财产权利变动及强制性规则逐项判断,上述媒体案例不能概括为所有境外信托均不能影响遗产范围。各份文书的受益人、提名更新及信托条款与遗嘱的配合,如不同步,可能出现同一财产被不同文书指向不同受益人的情形。
遗嘱只是新加坡传承安排的一个层次。公积金不属于遗产,有效提名可确定受益人与份额,结婚会使既有提名撤销,无提名的则经公共受托人依法定继承分配并收取费用;保险金的归属取决于提名的类别,可撤销提名可被其后符合条件的遗嘱撤销,信托提名则不受遗嘱影响;联名持有的归属取决于持有方式及双方的意图,Khoo 案说明联名账户不当然等于赠与;信托则须区分遗嘱信托与生前信托,其条款的完整性与修订权的安排,与适用法律、实际财产安排共同影响其效力及税务处理。对中国籍人士而言,这些工具与中国法之间的衔接,已有冲突规范可循,具体结果仍须结合资产、文书及准据法逐项判断。
如有在新加坡申请律所牌照或寻求新加坡法律服务的需求,欢迎扫描下方二维码咨询金阁顿专业顾问。金阁顿集团旗下持有新加坡律所牌照,可为客户提供全面的新加坡法律支持。
金阁顿集团成立于花园城市新加坡,是为超高净值家族、企业提供一站式跨境解决方案的专业机构。业务覆盖新加坡、中国香港、美国、马来西亚及纳闽、BVI、开曼、马绍尔等44个离岸地。
面向高净值,金阁顿提供家族办公室、家族信托、家族基金、身份规划、税务规划、子女教育、保险及PPLI保单等服务;面向出海企业,提供公司设立、境外基金设立(VCC/SPC/LPF)、境外金融牌照、财税服务等全球支持。
金阁顿,为您的下一代继续服务。
·【新加坡遗嘱与遗产认证】(六)企业主的传承:股东或董事去世后,新加坡私人公司怎么
·【新加坡遗嘱与遗产认证】(五)遗嘱之外的传承工具:公积金提名、保险受益人与信托
·【新加坡遗嘱与遗产认证】(四)持久授权书(LPA):失能前的安排
·招人别只看文凭和履历 新加坡人力部力推“技能优先”框架 12个试点做法供雇主参考


 info@golddengroup.com
 152 Beach Road,#20-01,Gateway East,189721