注:本文未经金阁顿授权禁止转载,否则将视为侵权,我们将采取法律措施维护权益。
中国企业出海过程中,境外控股平台通常设立于新加坡、香港、英属维尔京群岛(以下简称“BVI”)或开曼群岛,并以合资、代持或合伙创业等形式组织股权结构。此类架构在设立阶段强调效率与灵活,股东之间的权利义务往往依赖口头约定、信任关系或较为简略的股东协议;合作关系破裂后,控股股东可能利用董事会席位或表决权优势推动稀释性融资、限制管理参与、阻碍信息获取或安排关联交易,从而使少数股东的治理权利及经济利益受到不利影响。
新加坡、香港及BVI等普通法法域建立了以“压迫”(oppression)或“不公平损害”(unfair prejudice)为核心的股东救济机制。今天,我们以新加坡《1967年公司法》(Companies Act 1967)第216条为主线,结合2025年至2026年新加坡、香港、BVI、开曼群岛及英国法院的代表性判决,系统梳理该项救济的构成要件、起诉资格、救济形态、估值规则与程序性问题,并就出海企业的股权安排提出风险防范建议。
一、制度构造:压迫性行为救济的法律基础
1.第216条的规范结构
依新加坡《1967年公司法》第216(1)条,公司成员及债券持有人(法定特别情形下亦包括其他合资格申请人)可就公司事务的处理、董事权力的行使、公司已实施或拟实施的行为,以及成员、债券持有人或其任何类别已通过或拟通过的决议,主张压迫、漠视其利益、不公平歧视或其他损害。司法实践并不将“压迫、漠视利益、不公平歧视、损害”四项情形割裂适用,而是将其视为一项复合判断,核心标准在于控股方的行为是否构成“商业上的不公平”(commercial unfairness)。新加坡国际商事法庭(以下简称“SICC”)于2026年9月17日作出的SH (BVI) Ltd v Steele SVA Holdings, LLC [2026] SGHC(I) 20一案,援引Over & Over Ltd v Bonvests Holdings Ltd [2010] 2 SLR 776再次确认了这一立场。【判决原文:https://www.elitigation.sg/gd/s/2026_SGHCI_20;https://www.elitigation.sg/gd/s/2010_SGCA_7】
2.“正当期待—商业不公平”的两步检验
在判断是否构成商业不公平时,法院通常分两步展开:第一步,识别小股东享有的正当期待(legitimate expectations);第二步,审查控股方的行为是否偏离该等期待并达到商业不公平的程度。正当期待通常以公司章程、股东协议及适用的一般法律义务为基础;对于具有“准合伙”(quasi-partnership)属性的公司,法院亦可考量有充分证据支持、但未写入正式文件的股东间谅解。在SH (BVI)案中,法院认定双方系成熟投资者之间按商业对等原则(arm’s length)建立的关系,不构成准合伙,遂将小股东的期待限定于书面约定及一般法律原则的范围之内。
3.准合伙关系的认定门槛
准合伙属性可能影响法院审查非正式股东谅解的范围,但并非压迫诉讼成立的必要条件。新加坡高等法院于2026年4月10日作出判决的Shiju Varghese Joyce and another v Kidney Therapeutics Centre Pte Ltd and another [2026] SGHC 81一案中,33%股份登记于第二原告Leena Mathew名下,其中部分系为第一原告持有。两名原告主张存在口头创始协议,包括利润均分及一致同意安排;法院认为有关协议未获证明,亦未确认所主张的准合伙关系,且未认定其他受诉行为构成压迫,故驳回相关诉请。新加坡高等法院上诉庭(Appellate Division)在2025年7月4日作出的Thia Tiong Siong v POP Holdings Pte Ltd [2025] SGHC(A) 9中亦指出,非正式沟通、对一方专业能力的倚重、过往决策的一致性以及彼此相识等因素,无论单独抑或合并考量,均不足以证明准合伙所要求的相互信任基础。对出海企业而言,合伙创业阶段“重信任、轻文本”的惯常做法,在诉讼中往往转化为举证上的不利地位。【判决原文:https://www.elitigation.sg/gd/s/2026_SGHC_81;https://www.elitigation.sg/gd/s/2025_SGHCA_9】
4.个人性损害与公司性损害的区分
就股东依据第216条提起的压迫诉讼而言,救济重点在于其作为公司成员所遭受的损害,而非单纯属于公司本身的损失。新加坡上诉法院在Suying Design Pte Ltd v Ng Kian Huan Edmund [2020] SGCA 46中指出,对于损失实质归属于公司的请求,原则上应区分公司自身的诉因与成员因受压迫而遭受的独立损害;符合公司类型及起诉资格等法定条件时,公司自身的请求权可通过第216A条规定的法定派生诉讼主张;在Ascend Field Pte Ltd v Tee Wee Sien [2020] SGCA 14中,法院亦强调董事违反信义义务本身并不当然构成对股东的压迫。上述区分直接决定诉讼路径的选择,本系列第三篇文章将就股东代位诉讼(即法定派生诉讼)作出讨论。【判决原文:https://www.elitigation.sg/gd/s/2020_SGCA_46;https://www.elitigation.sg/gd/s/2020_SGCA_14】
二、起诉资格:代持架构下的首要障碍
1.“成员”以登记为准
就股东依据第216条提起的压迫诉讼而言,原则上须具有法定成员资格;实益享有股份利益并不当然产生对公司的成员身份。Marten, Joseph Matthew and another v AIQ Pte Ltd (in liquidation) and others [2023] SGHC 361案确认,登记代持人可在符合条件时作为成员提出请求,而未登记实益所有人不能仅凭受益权益取得第216条下的股东诉权。第216(7)条另适用于股份因法律施行转归其所有的未登记人士。【判决原文:https://www.elitigation.sg/gd/s/2023_SGHC_361】
2.已退出股东丧失诉权
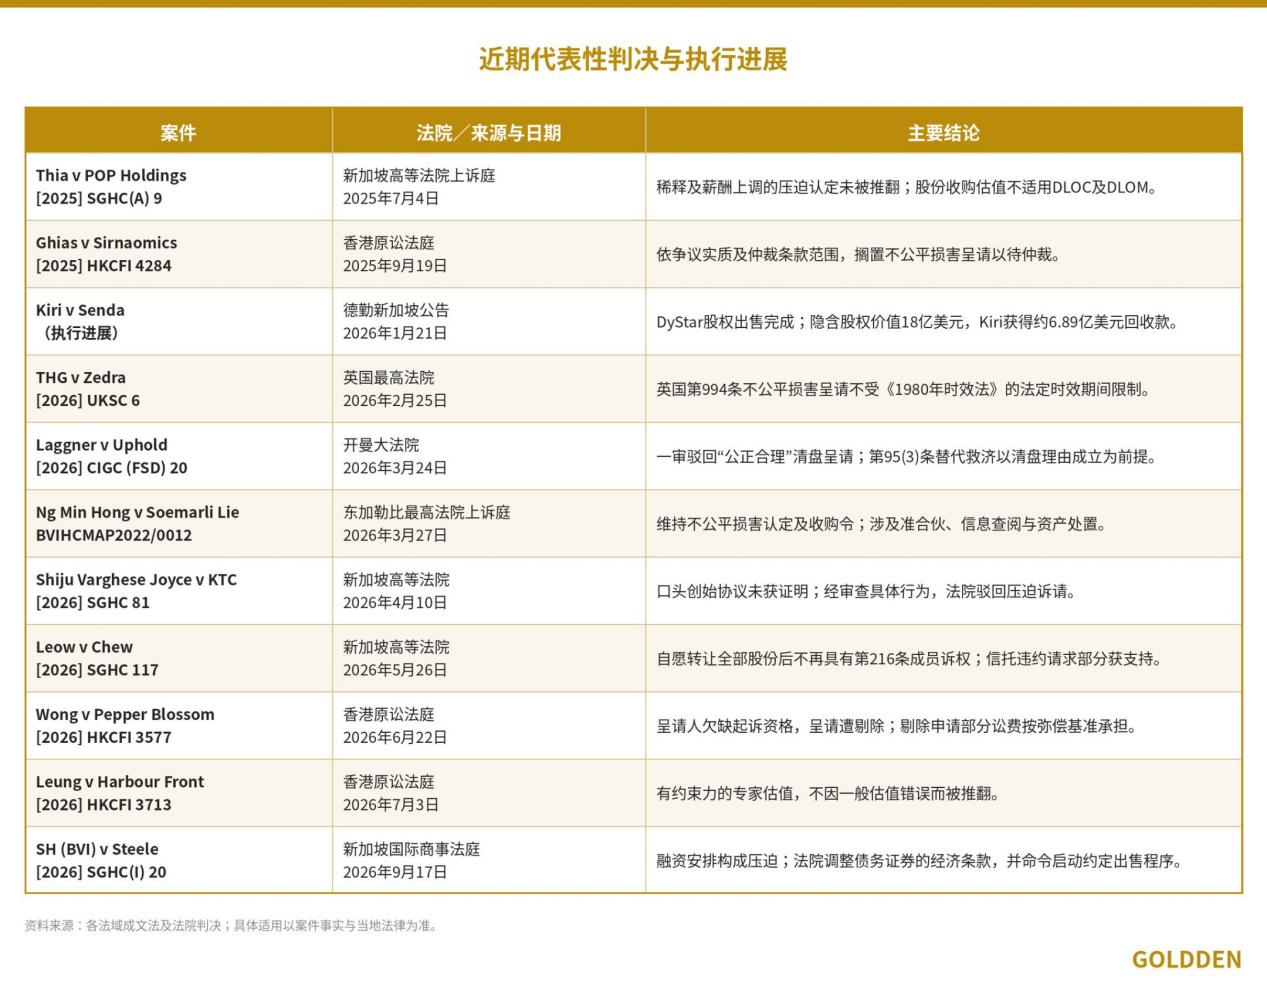
新加坡高等法院2026年5月26日作出的Leow Hock Soon v Chew Eik Khoon [2026] SGHC 117一案具有警示意义。原告系四名各持股25%的创始股东之一,指称其他创始人未经其知悉,从共同账户提取合计约915万新元。然而,原告已于2021年以250万新元自愿转让全部股份,起诉时不具备第216条要求的成员资格,亦不符合本案所主张的例外情形,故法院驳回其压迫诉请,但支持部分信托违约请求。据此,小股东若在主张权利之前接受控股方的收购安排,第216条项下的诉权可能随之消灭。【判决原文:https://www.elitigation.sg/gd/s/2026_SGHC_117】
3.香港法下的同类问题
香港法院同样严格审查起诉资格。2026年6月22日,香港原讼法庭在Wong Kwong Miu v Pepper Blossom Limited [2026] HKCFI 3577一案中,以呈请人缺乏起诉资格且对此明知、呈请理由薄弱为由,剔除其基于不公平损害及“公正合理”理由提出的呈请,并判令其按弥偿基准承担剔除申请50%的讼费,另就呈请本身承担按一般当事人间基准计算的讼费;在Tse Wai Ip v Clarity Medical Group Holding Limited [2026] HKCFI 3274中,法院亦因申请人未登记为成员且其实益权益已因破产归属破产管理署署长,拒绝批准其提起法定派生诉讼。对于采用代持结构的境外投资者,成员登记状态直接关系到相关法定诉权能否行使。起诉主体是否适格,取决于具体注册法域、登记名义人安排、成员资格及适用的特别程序;是否需要先办理股份过户或名册更正,依适用法律与个案情况判断。【判决资料:https://hkcaselaw.com/cases/2026-HKCFI-3577/;https://babelcite.com/case/181518】
三、典型压迫性行为的司法认定
1.以融资安排实施稀释与价值转移
SH (BVI)案涉及马尔代夫度假酒店集团的新加坡控股公司Soneva Holdings Pte Ltd,小股东持股约24.8%,控股股东持股约74.9%。2025年股东协议约定,紧急融资按年利率15%计息且不设退出倍数;然而,控股方委派的董事于2025年8月3日通过拟发行Class H债务证券的决议,并于8月6日实际向控股股东配发及发行首批证券;该等证券设有年票面利率18%、按年复利以及特定退出事件下的2倍强制赎回金额等条款,并对小股东的参与与转让造成限制。法院承认集团在2025年8月存在融资需求,但认为该需求不足以证明当时必须安排总额高达3,700万美元的Class H债务证券融资(截至2025年8月6日实际发行的首批证券约为1,200万美元);相关条款的内部收益率远超控股方自身20%的回报基准,属压榨性条款,且其结构设计意在抑制小股东参与认购。法院据此认定控股方违反了小股东关于董事会善意维护公司整体利益、依约采用紧急融资机制,以及在融资决策中获得合理通知与实质性参与的三项正当期待。
POP Holdings案则呈现了更为常见的稀释模式:小股东原持股30%,因未参与供股(rights issue)被稀释至15%,同时控股方委派董事的薪酬大幅上调,而公司从未宣派股息。相关压迫认定在上诉中未被推翻。稀释本身并不必然构成压迫。新加坡高等法院在Lim Tong Zhen Kevryn v Cheo Jean Sheng [2022] SGHC 315中认为,主张稀释构成压迫的一方须证明存在被该稀释行为所破坏的正当期待;原告无法证明其享有多数股权的约定,相关诉请遂被驳回。【判决原文:https://www.elitigation.sg/gd/s/2022_SGHC_315】
2.排除管理、封锁信息与处置核心资产
东加勒比最高法院上诉庭(BVI)于2026年3月27日在Ng Min Hong v Soemarli Lie (BVIHCMAP2022/0012)一案中驳回上诉,维持原审收购令。该判决的要点包括:第一,准合伙关系可仅存在于部分股东之间,持股8.3%的“圈外”股东不影响认定;第二,拒绝小股东查阅业务记录,作为将其排除出业务的系列行为的组成部分,本身即构成不公平损害;第三,控股方在子公司层面主导的扣留股息、供股等行为,若用于从控股公司剥离价值,可被视为控股公司事务的处理;第四,在公司组织章程大纲或细则未另作规定的情况下,BVI《商业公司法》第175条原则上要求,正常经营过程以外处置超过公司资产价值半数的交易,须经董事批准、向成员披露交易详情并获得成员决议授权;本案中,法院结合2017年与2019年资产处置及剥离少数股东经济利益的整体事实,认定有关行为构成不公平损害。该案对以BVI公司控股东南亚运营实体的出海架构具有直接参考价值。【判决检索:https://beta.eccourts.org/judgments?type=march】
3.不构成不公平损害的情形
香港法院同样以章程与协议作为分析起点。香港原讼法庭在JS Success Ltd v Cheung Theobald Aylwin [2025] HKCFI 3837(“老雪园”合资餐厅案,2025年8月25日)中驳回呈请,指出不公平损害救济以公司事务的处理同时具备“不公平”与“损害”为前提;在呈请人放弃准合伙主张的情况下,法院拒绝将被呈请人的义务扩张至股东协议明示条款以外。在Vasily Trubnikov v Julimar Management Limited [2025] HKCFI 575中,法院进一步指出,各持股50%的股东陷入僵局,虽可能支持以“公正合理”为由的清盘,但并不当然构成《公司条例》第724条项下的不公平损害。【判决原文:https://babelcite.com/case/171695;https://babelcite.com/case/166116】
四、救济形态与股份估值
1.法定救济清单
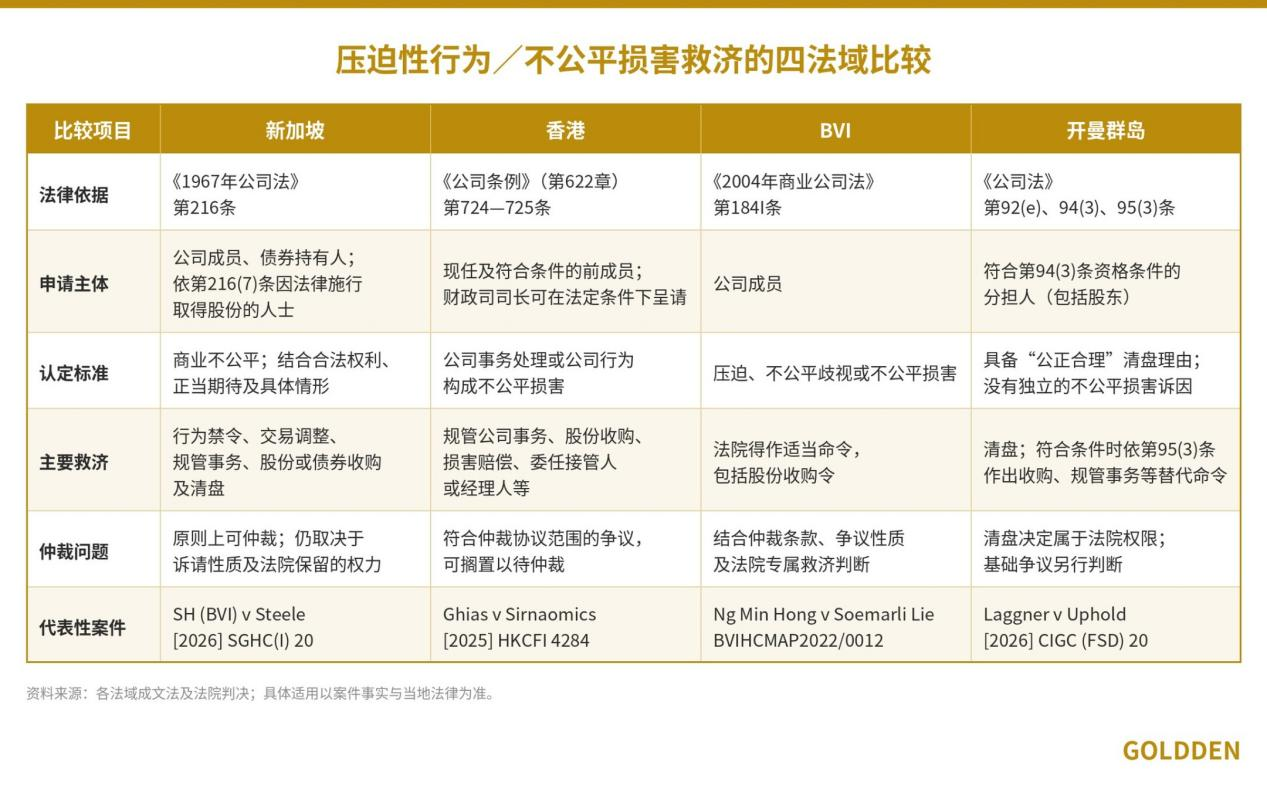
新加坡第216(2)条授权法院作出其认为适当的任何命令,包括:指令或禁止任何行为,撤销或变更任何交易或决议;规管公司日后事务的处理;授权以公司名义或代表公司提起民事诉讼;由其他成员、债券持有人或公司收购股份或债券;在公司回购的情形下相应减少资本;以及命令公司清盘。香港《公司条例》(第622章)第725条在类似清单之外,明确授权法院委任接管人或经理人,并可命令公司或其他人向受损成员支付损害赔偿及利息。BVI《商业公司法》第184I(2)条同样赋予法院广泛的裁量权。
2.收购令及其估值规则
收购令是法院依第216(2)条最常作出的救济形式之一。关于收购估值,是否适用少数股东缺乏控制权折价或流通性折价,须由法院依商业公平、公司性质、股东关系及压迫事实等因素判断;少数股东身份本身并不当然导致折价。上诉庭在POP Holdings案中撤销原审适用的“缺乏控制权折价”(DLOC),并指出是否适用折价应由法院依商业公平原则先行判断,估值师仅负责量化法院已决定适用的折价;法院同时拒绝适用“缺乏流通性折价”(DLOM),理由是该折价将使控股方坐享完全控制权的利益。香港方面,Leung Yuet Keung v Harbour Front Limited [2026] HKCFI 3713一案(2026年7月3日)确认,依收购令产生且具有约束力的专家估值,仅在专家偏离指示或估值存在欺诈、串通等不当情形时方可质疑,单纯存在错误不足以推翻。【判决原文:https://babelcite.com/case/182431】
3.不履行收购令的后果:Kiri v Senda案
Kiri Industries Ltd v Senda International Capital Ltd系新加坡迄今规模最大的少数股东压迫案件之一。SICC曾判令控股股东Senda(浙江龙盛集团全资子公司)以6.038亿美元收购Kiri所持DyStar Global Holdings约37.57%的股份;Senda未履行收购令,法院遂以整体出售(en bloc sale)替代收购令,并命令出售所得优先向Kiri支付上述估值金额。新加坡上诉法院于2025年1月31日确认,收购价款不属于判决债务,不得计付判决后利息,但法院可依第216(2)条所蕴含的公平原则,就迟延履行对收购价款作出相当于年利率5.33%的上调。2026年1月21日,SICC委任的接管人德勤新加坡公布,DyStar股份出售已经完成,隐含股权价值18亿美元,Kiri就其股份获得约6.89亿美元回收款;DyStar现由在上海证券交易所上市的浙江龙盛集团全资持有。Kiri案显示,在法院既有收购令未能落实时,法院可依第216(2)条采取整体出售等替代救济,并在符合商业公平的情况下调整少数股东最终获得的金额。【判决原文:https://www.elitigation.sg/gdviewer/s/2025_SGCAI_1】
4.量体裁衣式的救济:SH (BVI)案
值得关注的是,SH (BVI)案中法院虽认定压迫成立,却拒绝了小股东要求控股方收购其股份的请求,理由是应当执行各方约定的退出机制而非径行取代之。法院转而采取针对性救济:保留Class H债务证券,但将票面利率下调至按年复利15%并删除2倍退出倍数;法院以2026年11月15日为约定市场化出售程序的启动期限;控股方如于期限届满前申请并证明按期启动并不切实可行,法院可另定合理日期;控股方还须按月向小股东委派的董事报告进展;在出售完成前,禁止公司以类似条款发行债务证券或进行融资。该案体现出法院依据第216(2)条审慎选择与实际不公平行为相匹配的救济方式:对于已有详细合同退出机制的成熟投资者,调整不当融资条款并促成既定出售程序,可能比强制股份收购更为适当。
五、程序性问题:仲裁、管辖与时效
1.可仲裁性
新加坡上诉法院在Tomolugen Holdings Ltd v Silica Investors Ltd [2015] SGCA 57中确认,少数股东压迫诉请原则上具有可仲裁性,并在L Capital Jones Ltd v Maniach Pte Ltd [2017] SGCA 3中予以重申。香港原讼法庭在Ghias v Sirnaomics Ltd [2025] HKCFI 4284(2025年9月19日)中认定,争议实质系股东协议项下转让限制条款的执行,遂将依第724条提出的不公平损害呈请搁置以待仲裁,并指出法院不应过度拘泥于当事人对诉请的表述方式。股东协议的仲裁条款对争议解决程序具有重要影响;是否中止法院诉讼,还须审查争议实质、仲裁协议覆盖范围、所请求救济的性质及法院依法保留的权限。【判决原文:https://www.elitigation.sg/gd/s/2015_SGCA_57;https://www.elitigation.sg/gd/s/2017_SGCA_3;https://legalref.judiciary.hk/doc/judg/word/vetted/other/en/2025/HCMP000041_2025.docx】
2.管辖法院
BVI商事法院在Transcience Investments Limited v Greentown Holdings (BVI) Inc一案中驳回管辖异议及中止申请,认定第184I条项下的救济仅适用于BVI公司成员,只能在BVI提起;公司注册地是处理公司管理与事务争议的自然法院,即便公司在当地并无经营实体,亦不影响该结论。
3.时效与迟延
英国最高法院于2026年2月25日在THG Plc v Zedra Trust Company (Jersey) Ltd [2026] UKSC 6中以4:1多数裁定,英国《2006年公司法》第994条项下的不公平损害呈请不适用《1980年时效法》规定的法定时效期间。该判决系对英国《1980年时效法》与《2006年公司法》第994—996条关系的解释,对其他普通法法域仅具有比较法参考价值;新加坡及BVI相关诉请是否受法定时效、迟延或默许原则限制,仍须依其本地成文法与判例分别判断。就新加坡而言,上诉庭在POP Holdings案中亦将小股东对其董事未获连任未及时提出异议的事实,作为削弱其主张的考量因素。【判决原文:https://supremecourt.uk/cases/judgments/uksc-2024-0047】
4.开曼群岛的特殊安排
开曼群岛不设独立的不公平损害救济制度。小股东须依《公司法》第92(e)条以“公正合理”为由申请清盘,并须符合第94(3)条规定的呈请资格条件,例如涉及部分缴款股份、原始获配股份、在呈请前连续持有且以本人名义登记至少六个月的股份,或因前持有人死亡而承继的股份等情形;法院在认定清盘具备正当理由的前提下,方可依第95(3)条作出收购股份、规管公司事务等替代命令。开曼大法院于2026年3月24日在Laggner v Uphold一案中一审驳回清盘呈请,重申第95(3)条替代救济以“公正合理”清盘理由成立为前提。该案其后进入上诉程序。以开曼公司作为上市或融资主体的出海企业,其小股东救济路径与新加坡、香港存在实质差异,我们将在后续文章中详述。【判决原文:https://cases.ky/judgment/2647】
六、对出海企业的风险防范建议
第一,完善股权登记与代持安排。代持协议应明确显名条件、触发事件及代持人配合诉讼的义务,并结合适用法域的登记制度、公司章程与转让限制,安排代持人协助行使成员权利及必要时办理法定过户或名册更正;股份质押或授权委托本身并不自动赋予实益所有人成员资格。
第二,将关键期待“文本化”。股东协议宜对董事委派权、信息查阅权、关联交易审批、新股发行与优先认购、紧急融资的利率与条件、核心资产处置的特别多数决等事项作出明确约定。SH (BVI)案表明,股东协议关于紧急融资与公司治理参与机制的约定,有助于界定少数股东可受保护的正当期待。
第三,预设退出与估值机制。通过僵局条款、认购与出售选择权以及估值方法(包括是否适用少数股东折价)的事先约定,降低诉讼的必要性与不确定性。
第四,审慎设计争议解决条款。明确股东协议争议与公司法项下诉请之间的关系,统筹考虑仲裁地、适用法律以及公司注册地法院的专属事项。
第五,及时提出书面异议并保全证据。对于未经协商的稀释、董事撤换、薪酬调整与资产处置,应在当时以书面方式提出异议,并完整保存会议通知、表决记录与往来函件。
第六,在接受收购要约前评估诉权影响。如Leow Hock Soon案所示,在起诉前自愿转让全部股份,可能使原持有人因不再具有成员资格而无法提起第216条压迫诉请;即使合同约定保留某些请求权,也不能据此当然保留须具法定成员身份的诉讼资格。
压迫性行为诉讼是公司法赋予成员的法定救济,法院在适用商业公平标准时,综合考量股东合法权利、正当期待及具体经营安排,以矫正构成压迫或不公平损害的公司事务处理方式。从2025年以来的判决来看,新加坡、香港及BVI法院一方面坚持以章程与股东协议作为认定正当期待的起点,对准合伙关系与非正式谅解的证明保持审慎;另一方面在救济层面展现出高度的灵活性,既可作出不附折价的收购令,亦可变更具体交易条款并监督其执行。对于出海企业而言,股东纠纷的胜负在相当程度上于公司设立与股东协议签署之时即已奠定。本系列下一篇文章将讨论公司僵局与“公正合理”清盘。
如有在新加坡申请律所牌照或寻求新加坡法律服务的需求,欢迎扫描下方二维码咨询金阁顿专业顾问。金阁顿集团旗下持有新加坡律所牌照,可为客户提供全面的新加坡法律支持。
金阁顿集团成立于花园城市新加坡,是为超高净值家族、企业提供一站式跨境解决方案的专业机构。业务覆盖新加坡、中国香港、美国、马来西亚及纳闽、BVI、开曼、马绍尔等44个离岸地。
面向高净值,金阁顿提供家族办公室、家族信托、家族基金、身份规划、税务规划、子女教育、保险及PPLI保单等服务;面向出海企业,提供公司设立、境外基金设立(VCC/SPC/LPF)、境外金融牌照、财税服务等全球支持。
金阁顿,为您的下一代继续服务。
·【出海股东纠纷】(一)小股东被“欺压”时的救济:压迫性行为诉讼
·新加坡2027年财政预算案开始收意见 企业和个人可提建议到明年1月6日
·新加坡最后一轮保障配套现金12月发放 每人100至250新元 11月24日前绑P
·新加坡会计业收入增至37亿新元 初级审计助理起薪涨13% 逾1200个职位待填补


 info@golddengroup.com
 152 Beach Road,#20-01,Gateway East,189721